Заемный капитал для компаний и проектов: итоги второго квартала 2026 года
Как снижение ключевой ставки повлияло на ставки банковского кредитования? Какие эмитенты поддержали активность в сегменте долгосрочных облигаций? Какой новый вид облигаций стал доступен на отечественном рынке?
ЦБ РФ во втором квартале 2026 года замедлил снижение ключевой ставки: за три месяца ее уменьшили на 0,75 п. п., до 14,25% годовых (на конец июня), против 1 п. п. в первом квартале. В июльском среднесрочном прогнозе регулятора средний уровень ключевой ставки в оставшийся до конца 2026 года период ожидается на уровне 13,7-14%, это означает, что в ближайшие месяцы вероятны паузы в смягчении денежно‑кредитной политики. По прогнозу регулятора, средняя ключевая ставка в 2027 году будет в диапазоне 10,5-12,5%, более высоком, чем ожидалось в апреле (8-10%). То есть комфортные условия заимствований для большинства инвесторов возникнут не раньше 2028-2029 годов.
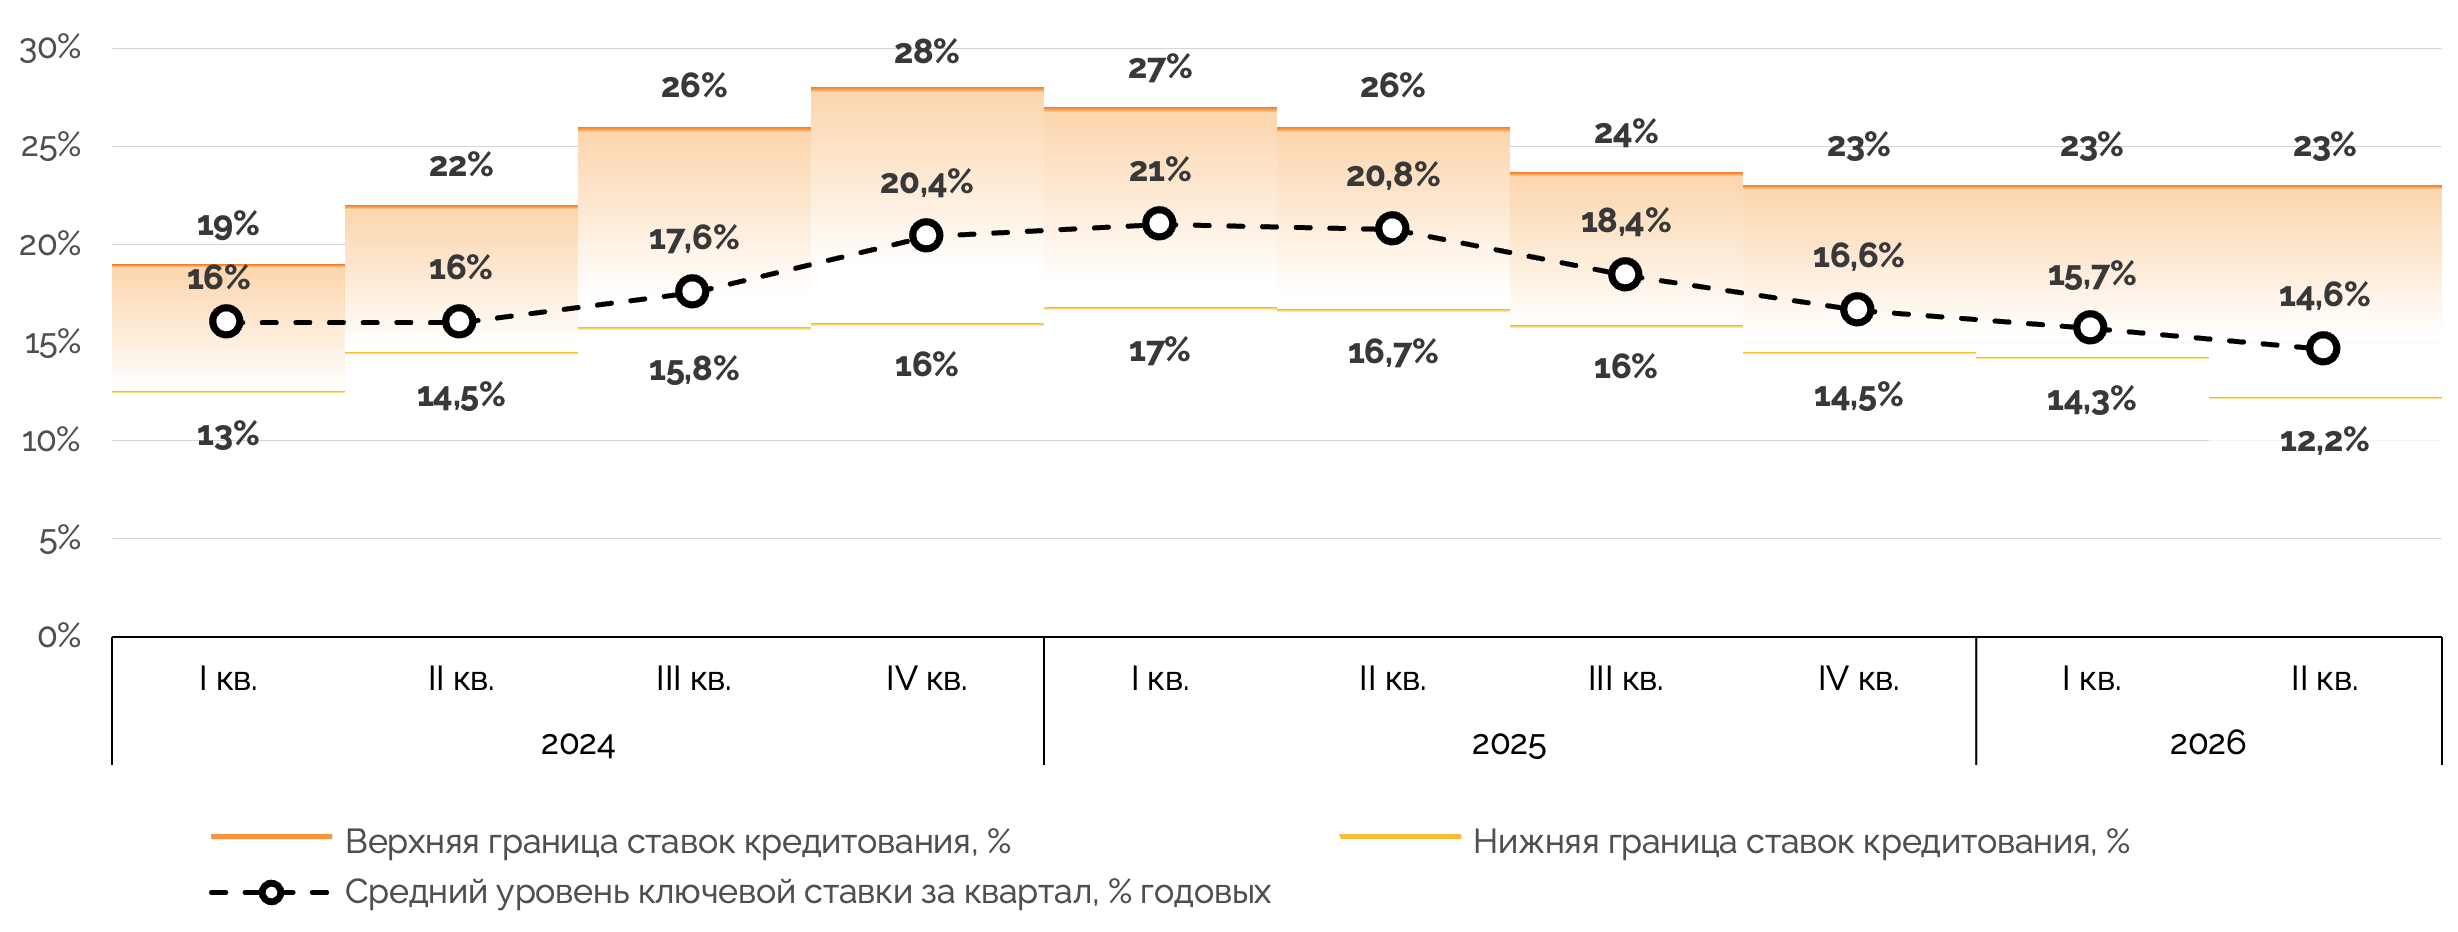
На 1 июля 2026 года объем портфеля банковских кредитов нефинансовым организациям, согласно данным ЦБ РФ, достиг 83,4 трлн руб. Рост за второй квартал составил 2,8%, за прошедший год — на 13,3%. В рублевом кредитовании компаний наблюдалось повышенная активность (+4% с 1 апреля 2026 года, до 73,3 трлн руб.), портфель валютных корпоративных кредитов уменьшился из‑за погашения прежних заимствований (−4,5%, до 10,1 трлн руб.). Коридор банковских ставок для компаний и проектов во втором квартале 2026 года вновь изменился лишь по нижней границе до 12,2-23% против 14,3-23% в первом квартале.
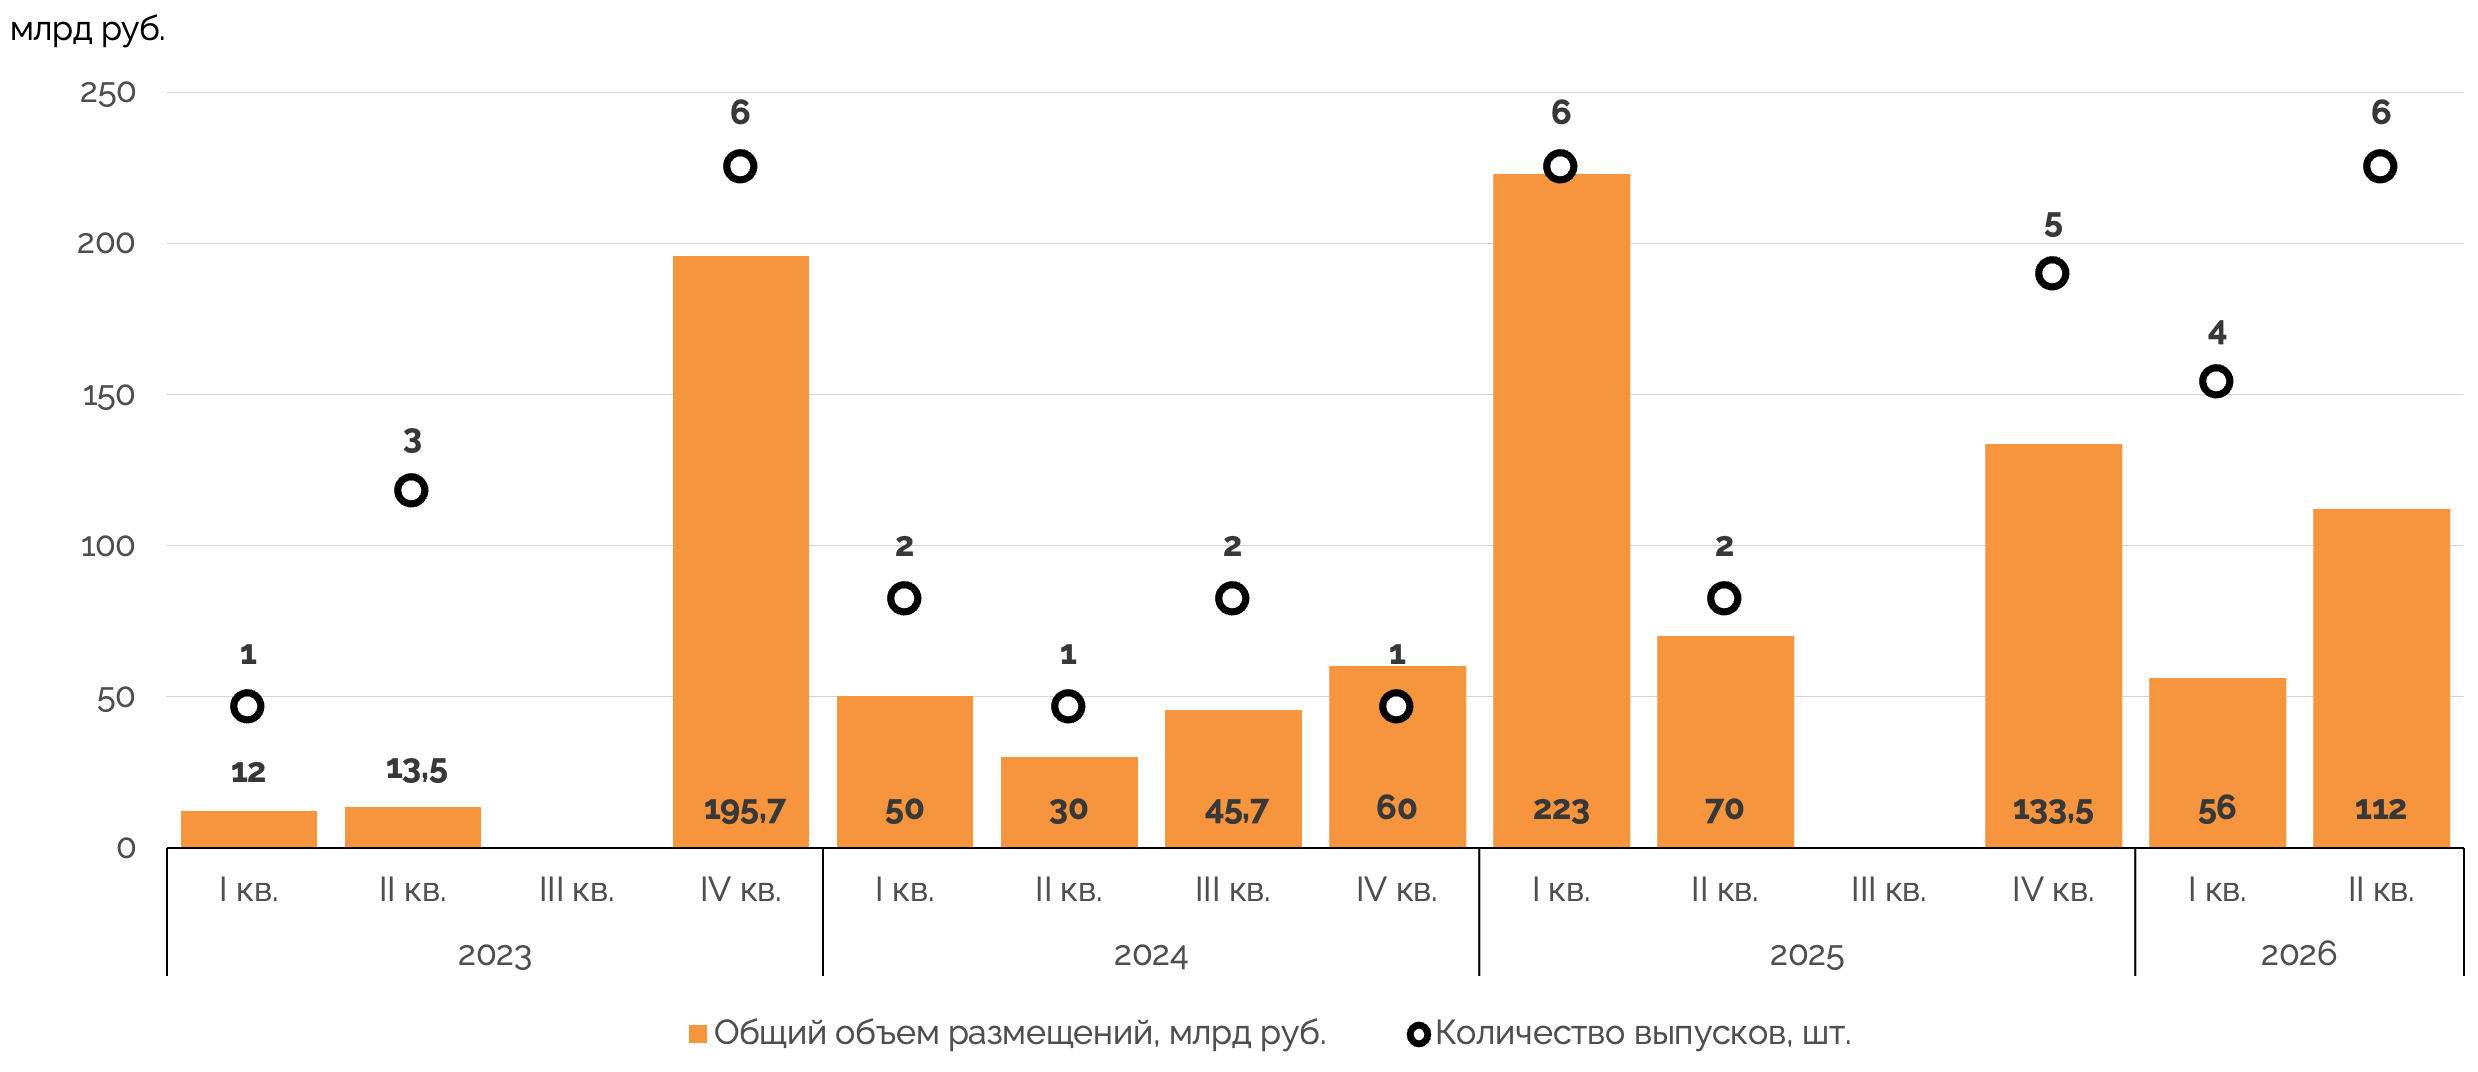
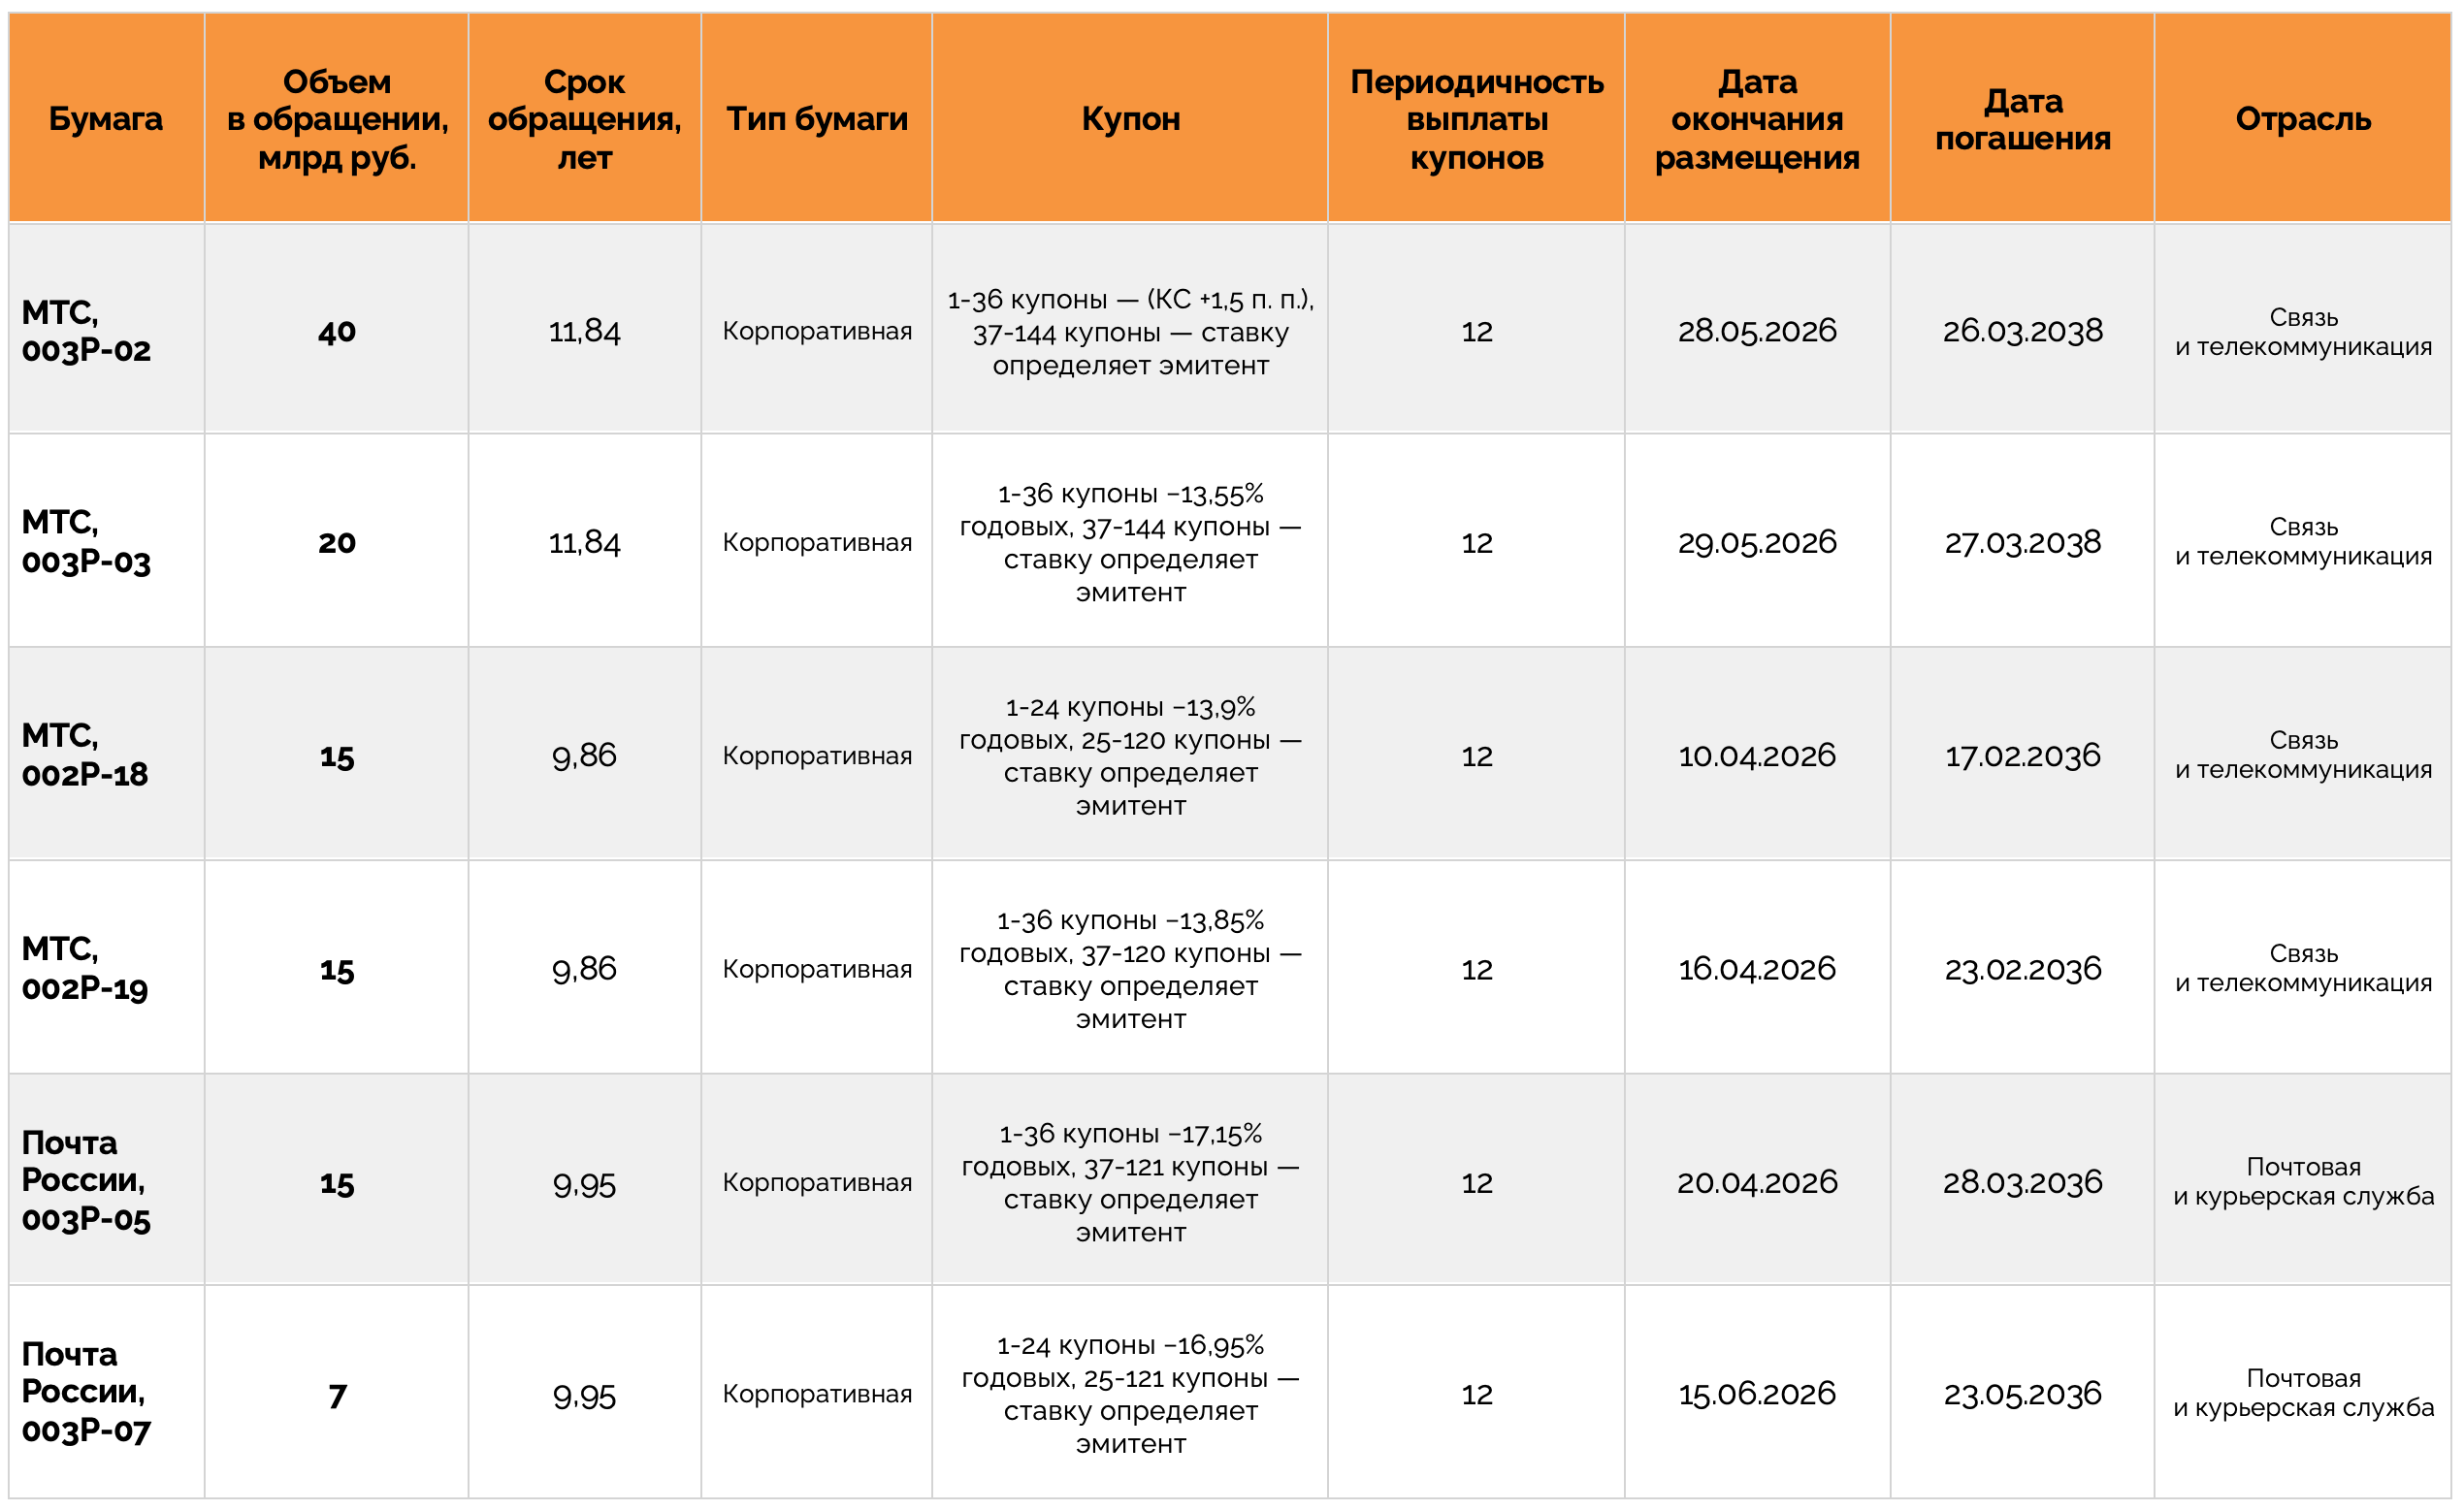
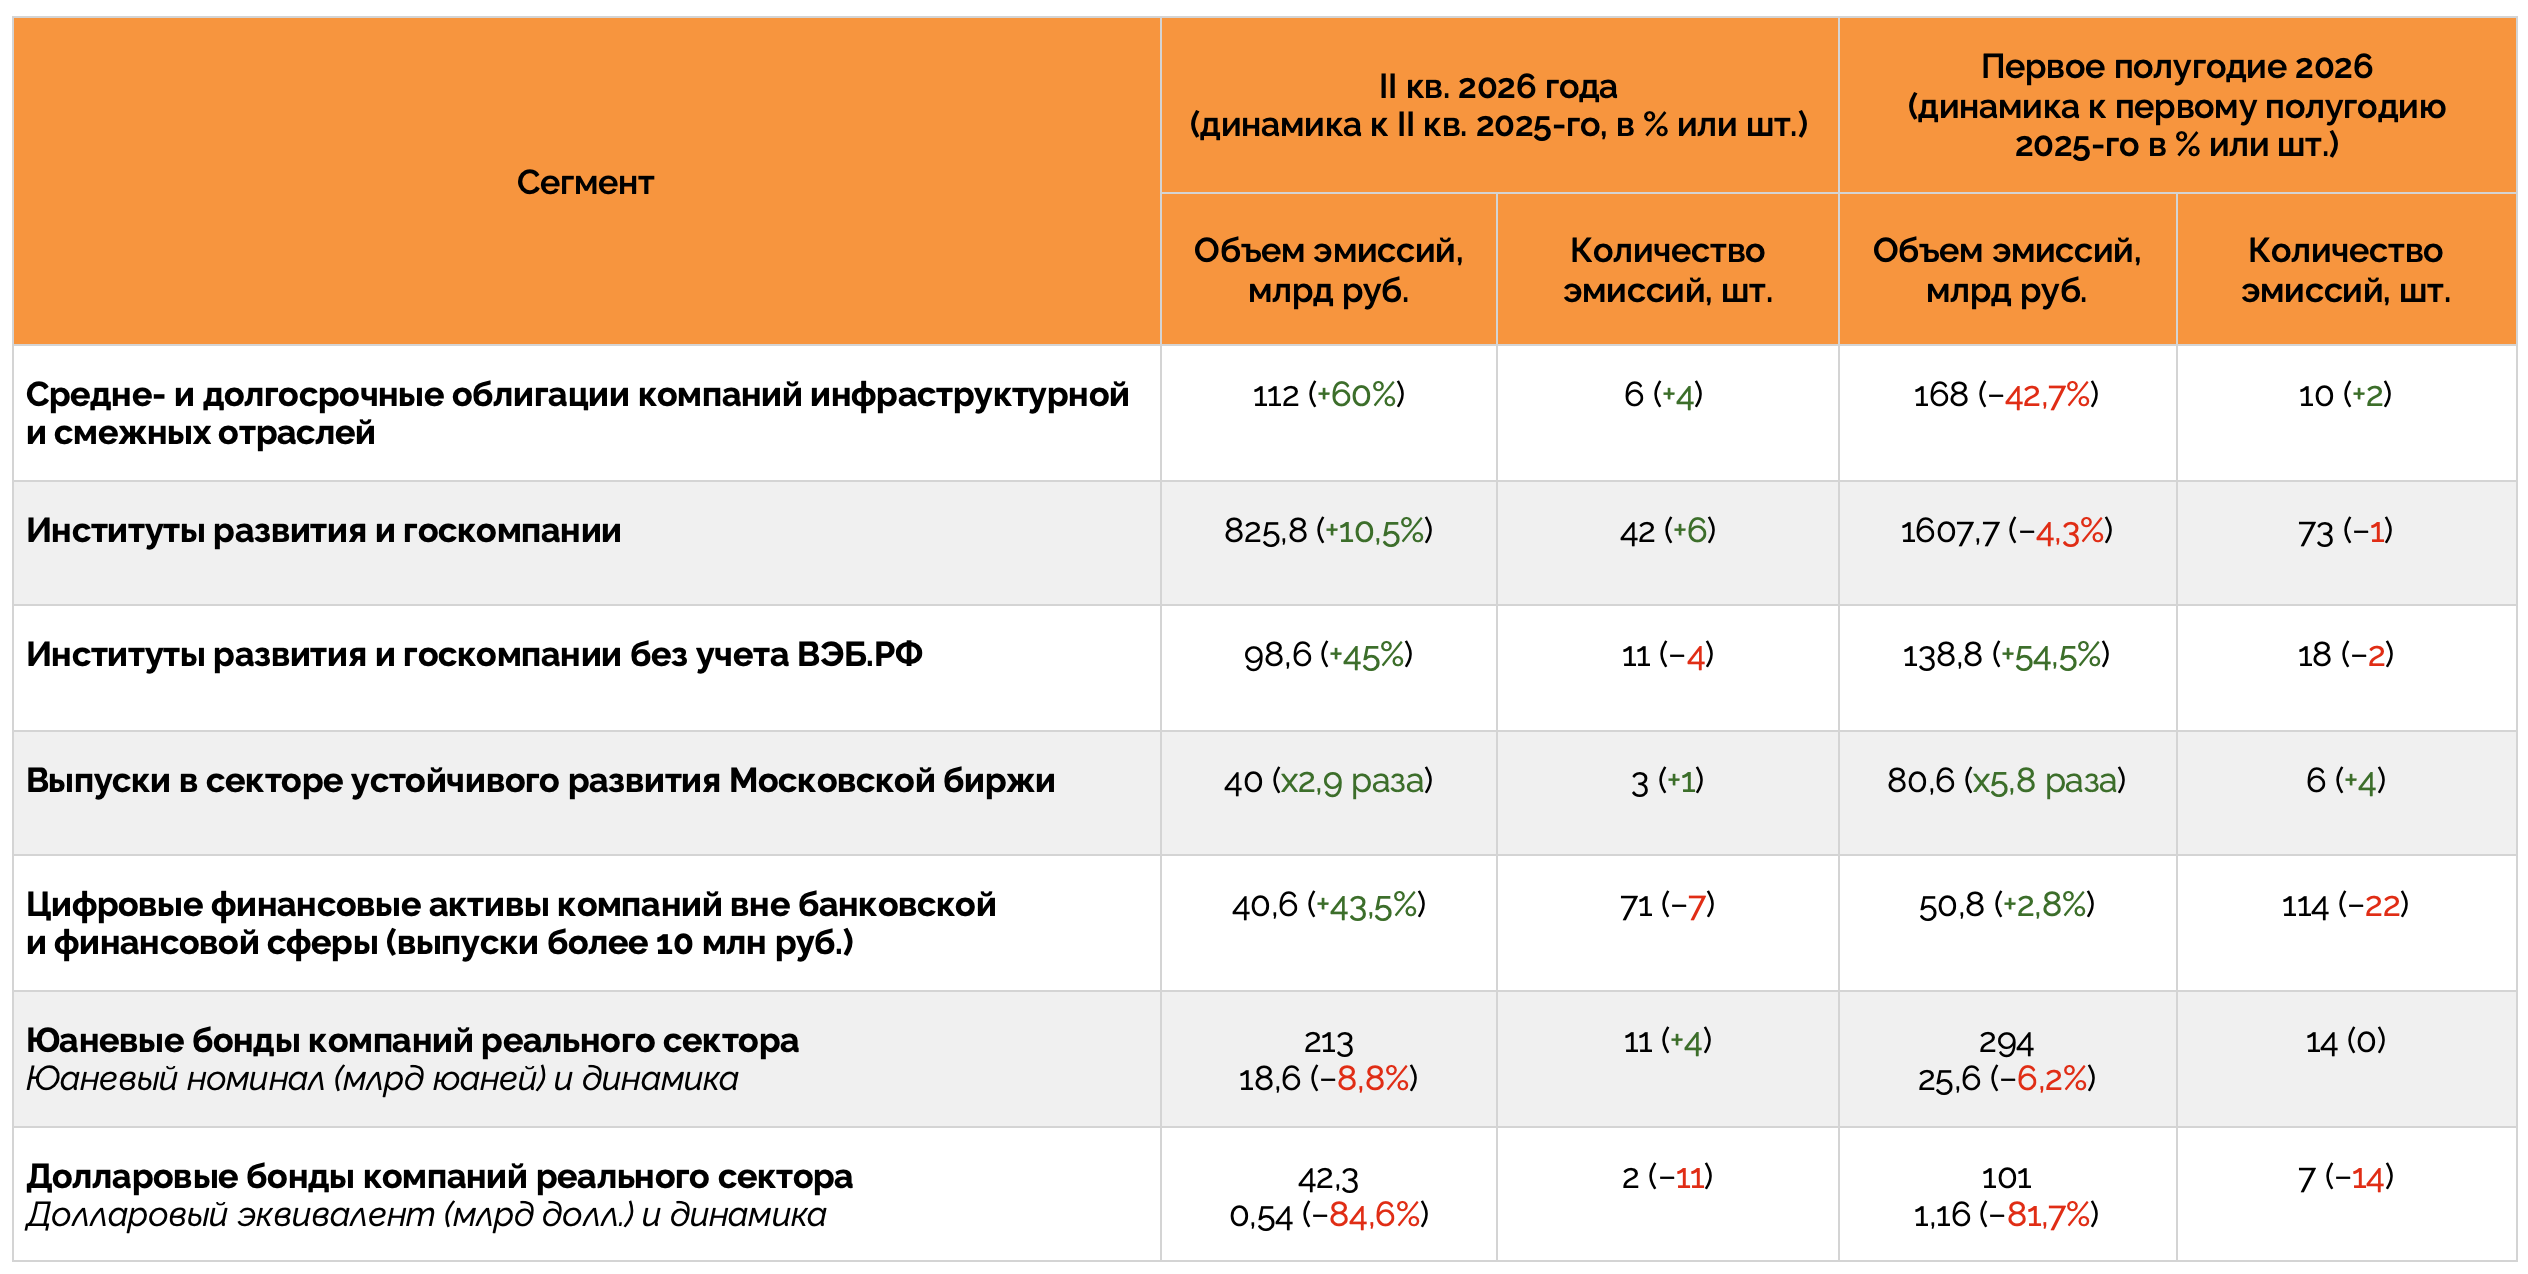
Во втором квартале 2026 года в сегменте средне- и долгосрочных облигаций компании инфраструктурной и смежных отраслей разместили шесть выпусков на 112 млрд руб. Это вдвое превысило объем размещения в предыдущем квартале и на 60% — результат второго квартала прошлого года. Эмитентами стали МТС (четыре выпуска на 90 млрд руб.) и «Почта России» (два выпуска на 22 млрд руб.). Из‑за высокой базы начала прошлого года общий объем эмиссий сегмента в первом полугодии 2026 года (168 млрд руб.) почти на 43% отстает от объема, достигнутого год назад.
Учитываются корпоративные и концессионные размещения облигаций со сроком погашения более 6,5 лет и объемом свыше 1 млрд руб. от эмитентов в инфраструктурной и смежных отраслях. Это естественные монополии, организации АПК, IT-сферы, связи, транспортного и строительного секторов (не включая жилищное строительство).
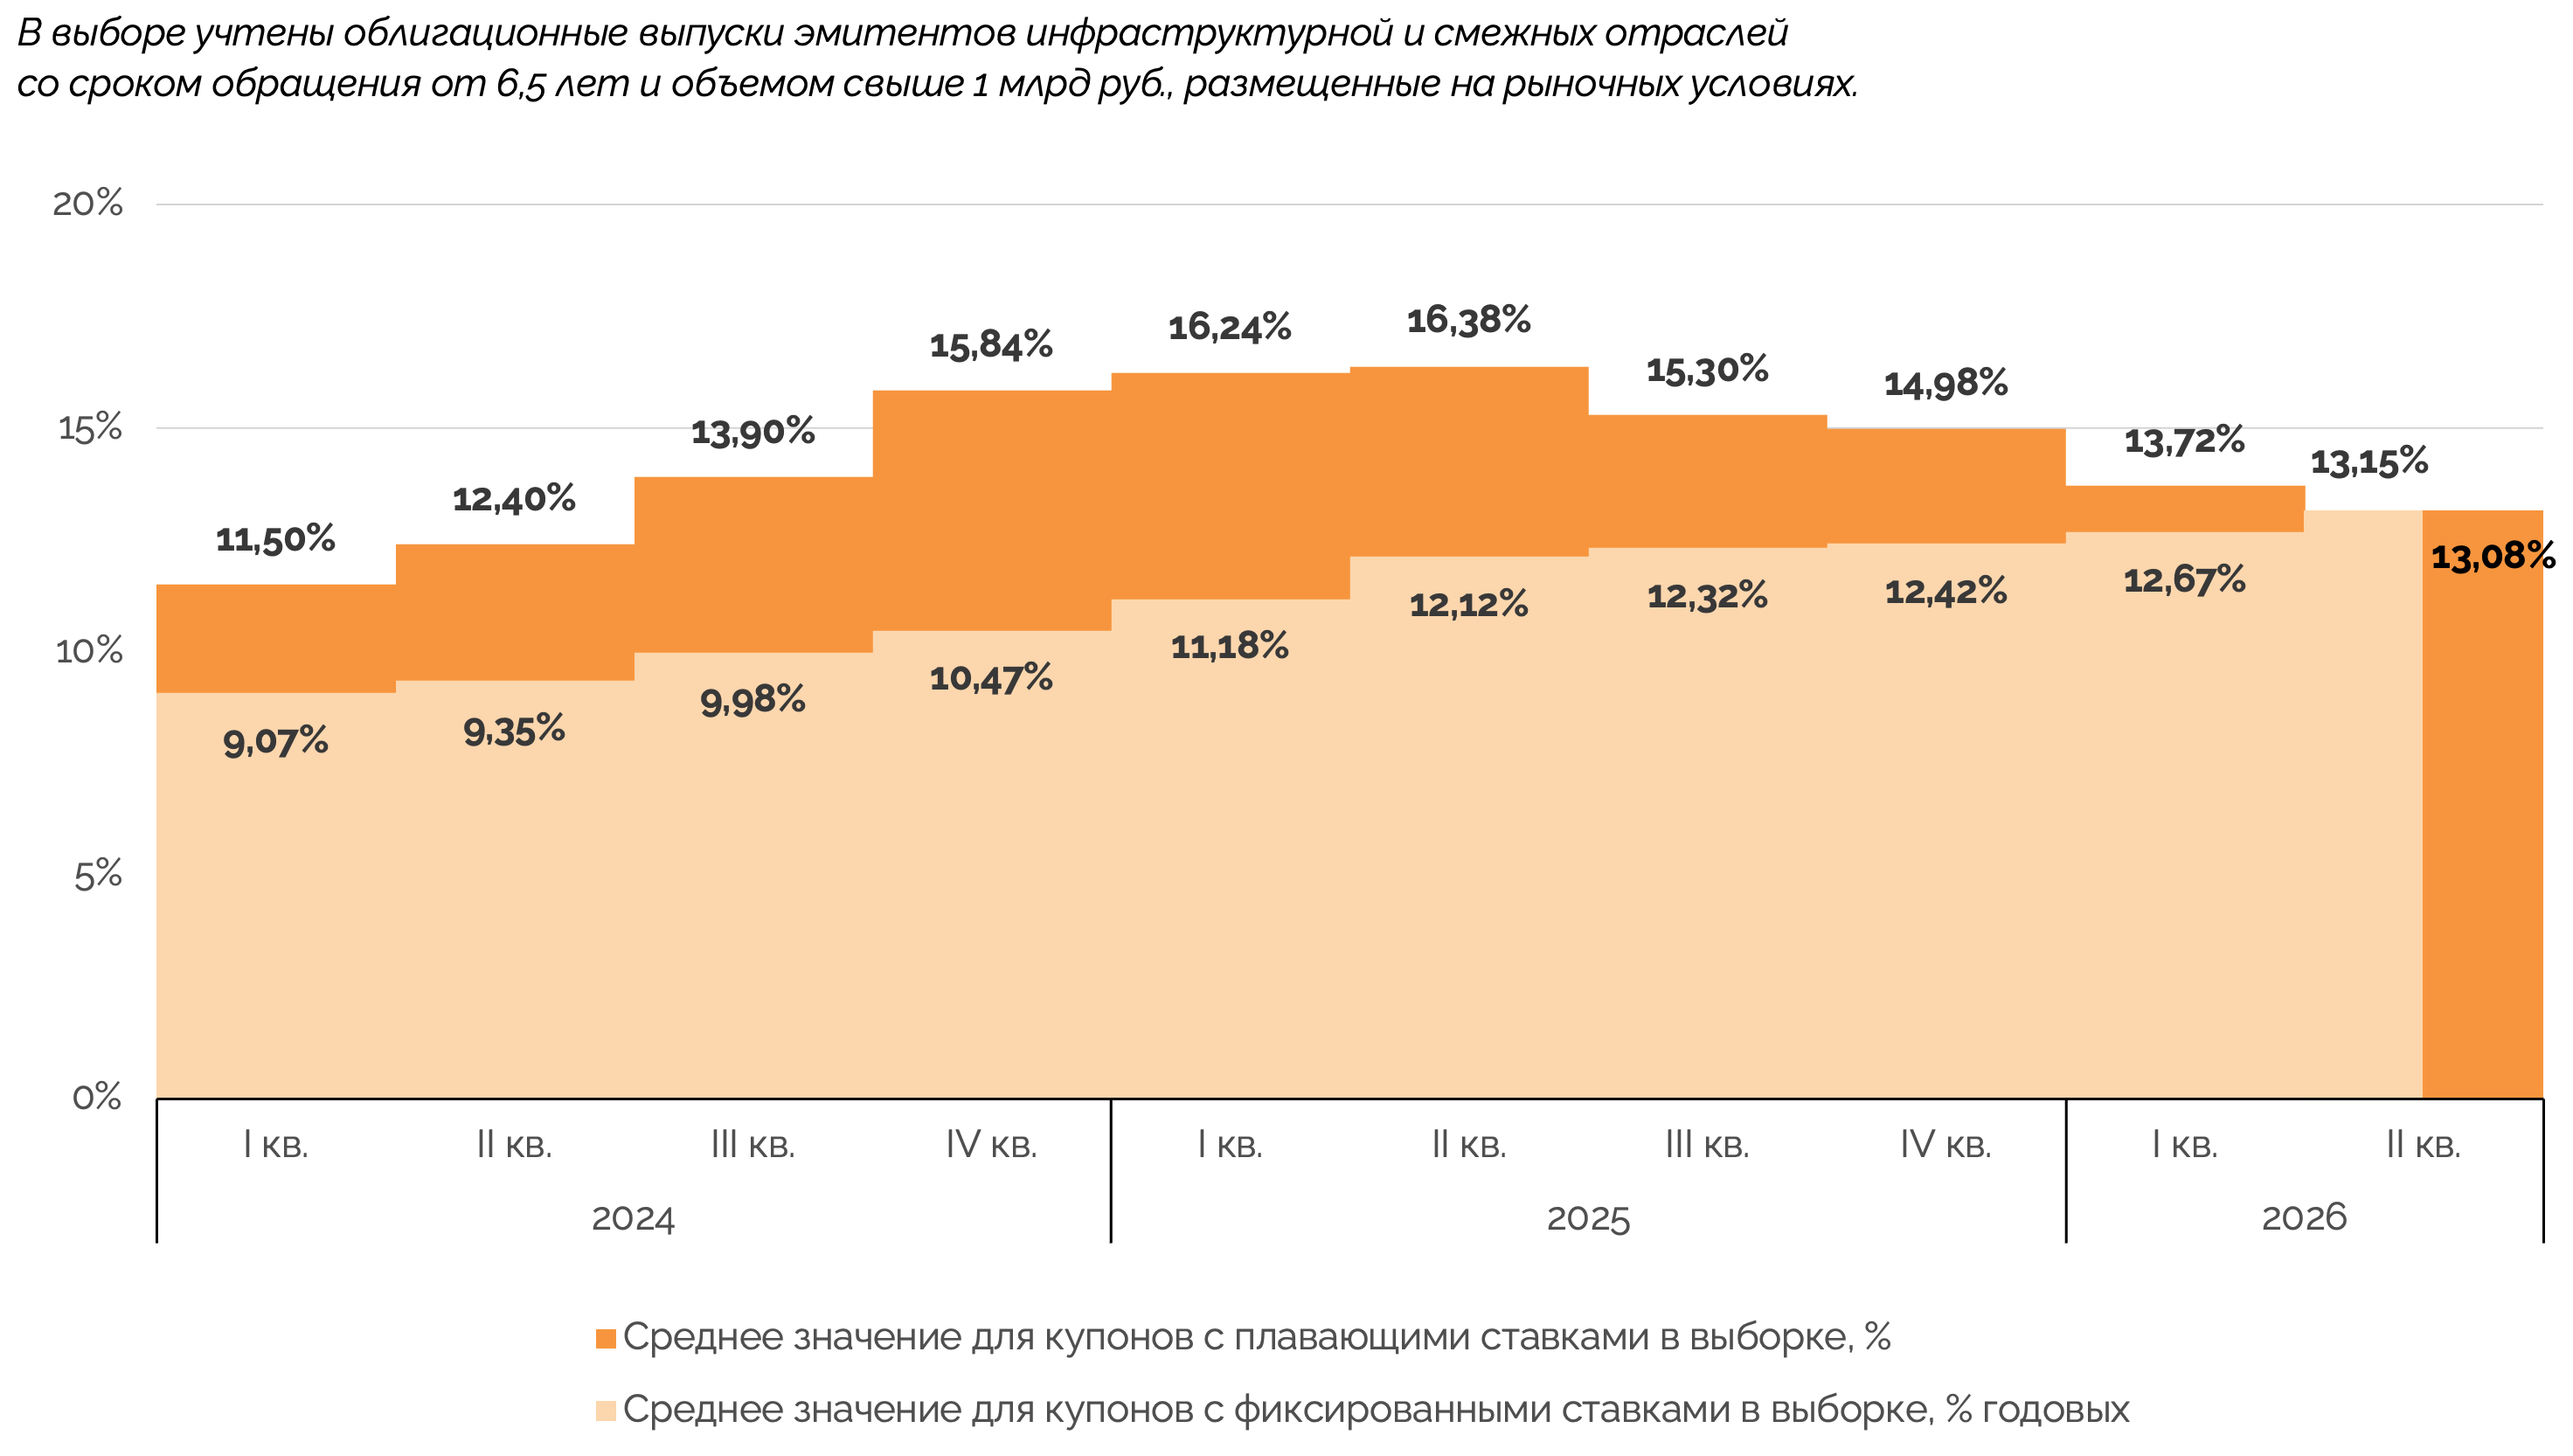
Диапазон текущих фиксированных ставок купонов средне- и долгосрочных облигаций от эмитентов инфраструктурной и смежных отраслей во втором квартале 2026 года вырос до 1,5-26% с 1,3-26% в прошлом квартале (без учета выпусков, имевших изначально нерыночные условия). Среднее значение текущих фиксированных ставок купонов в изучаемой нами выборке во втором квартале выросло на 0,48 п. п., до 13,15%. Диапазон текущих плавающих ставок составил 6,3-22% против 6,6-25% кварталом ранее. Среднее значение текущих плавающих ставок во втором квартале 2026 года уменьшилось на 0,64 п. п., до 13,08%. Впервые за последние три года наблюдений этот показатель оказался ниже, чем для фиксированных ставок.
По нашим расчетам, институты развития и государственные компании во втором квартале 2026 года провели 42 эмиссии облигаций на 825,8 млрд руб., на 10,5% больше в денежном выражении, чем за тот же период год назад. Если не учитывать ВЭБ.РФ, чья доля в сегменте составляет 88,1%, то объем облигационных заимствований остальных эмитентов за квартал составил 98,6 млрд руб., увеличившись за год на 45%. По итогам всего первого полугодия 2026 года в сегменте с учетом ВЭБ.РФ объем заимствований немного снизился (−4,3%, до 1,6 трлн руб.), без учета госкорпорации — заметно вырос (+54,5%, до 138,8 млрд руб.).
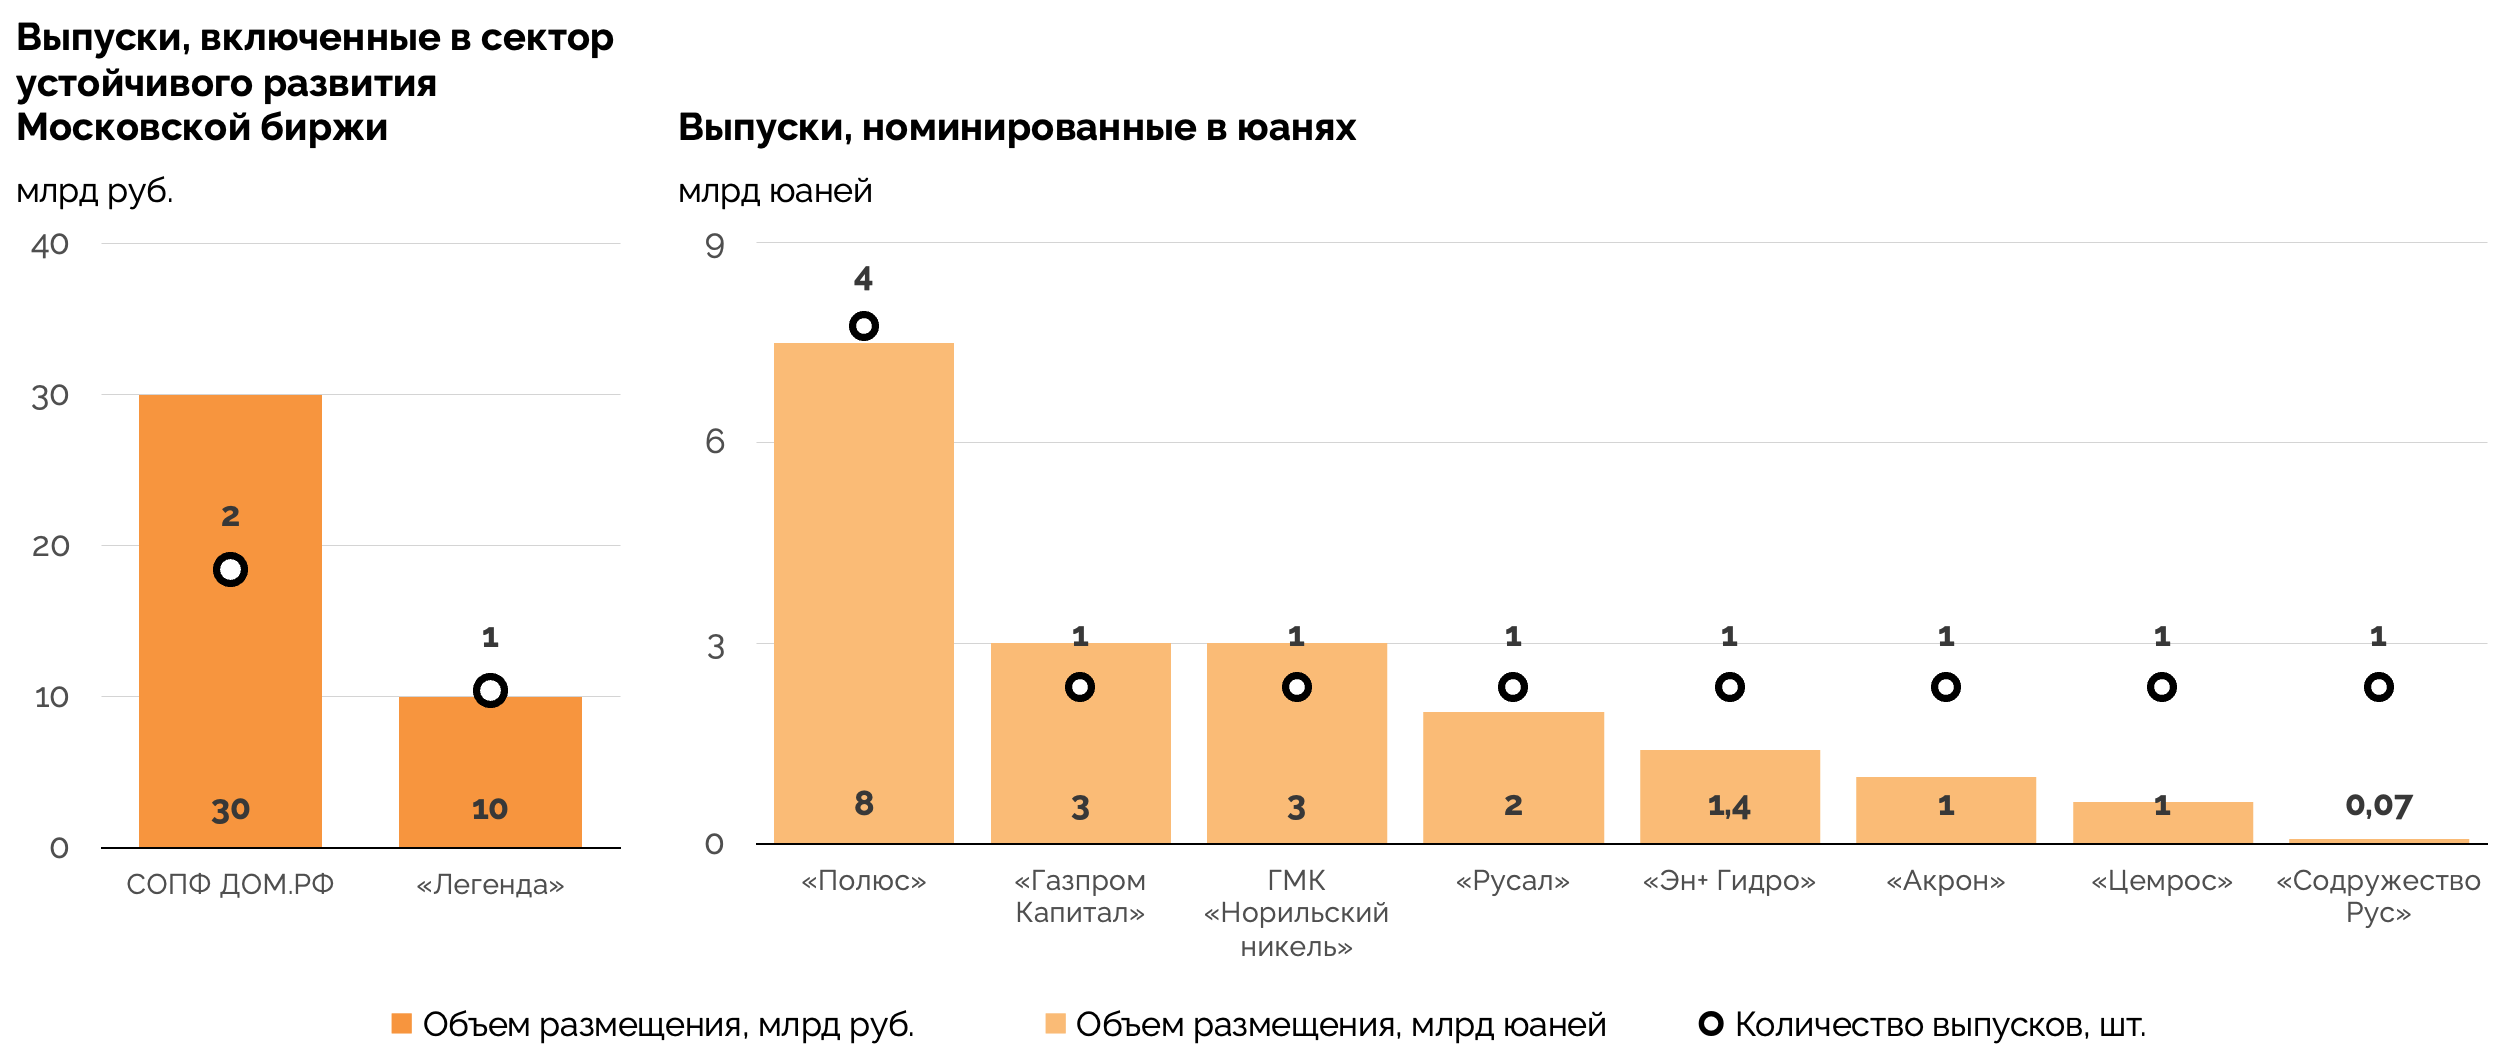
Сектор устойчивого развития Московской биржи во втором квартале 2026 года наполнялся активнее, чем год назад: в него вошли три выпуска на 40 млрд руб. Для сравнения, во втором квартале прошлого года их было два на 14 млрд руб. В сектор были включены два выпуска облигаций СОПФ ДОМ.РФ, соответствующих принципам национальных и адаптационных проектов, на 30 млрд руб. и выпуск зеленых облигаций застройщика «Легенда» на 10 млрд руб. За первое полугодие этого года объем размещений в секторе устойчивого развития составил 80,6 млрд руб., что было в 5,8 раза больше, чем за тот же период годичной давности.
Компании реального сектора во втором квартале 2026 года провели 11 выпусков юаневых облигаций на 18,6 млрд юаней (213 млрд руб.), на 8,8% меньше, чем год назад. Снижение наблюдалось и по итогам всего полугодия (−6,2%, до 25,6 млрд юаней). Активность в сегменте во втором квартале проявили восемь эмитентов, но почти 40% средств привлек «Полюс», разместивший четыре выпуска на 7,5 млрд юаней (86 млрд руб.). Объемы долларовых выпусков продолжили снижение: почти на 84% во втором квартале и на 82% по итогам полугодия. Бонды в евро в 2026 году не размещались.
Компании нефинансовой сферы во втором квартале 2026 года разместили 71 выпуск цифровых финансовых активов (ЦФА) дороже 10 млн руб. на 40,6 млрд руб., что на 43,5% превысило результат за тот же период 2025-го. Ключевым эмитентом в этот период стала «ВБ Инвест», дочерняя структура маркетплейса, привлекшая 74% средств сегмента или 30 млрд руб. Она организовала девять выпусков ЦФА, один из которых стал крупнейшим для нефинансовых компаний в этом году (8,5 млрд руб.). По итогам первого полугодия 2026 года в сегменте наблюдался небольшой рост (+2,8%, до 50,8 млрд руб.).
Во втором квартале 2026 года состоялся второй выпуск облигаций, из которого обеспечат финансирование строительства высокоскоростной железнодорожной магистрали «Москва — Санкт‑Петербург». Эмитент «СФО ВСМ Инвест — Второй» привлек 171,2 млрд руб. Также во втором квартале 2026-го в России впервые состоялся выпуск биржевых исламских облигаций. Размещение в объеме 3,5 млрд руб. провела госкорпорация ВЭБ.РФ. За счет привлеченных средств профинансируют строительство производственных объектов в индустриальном парке «Северные ворота» в Татарстане.
Снижение будет медленным, возможны паузы
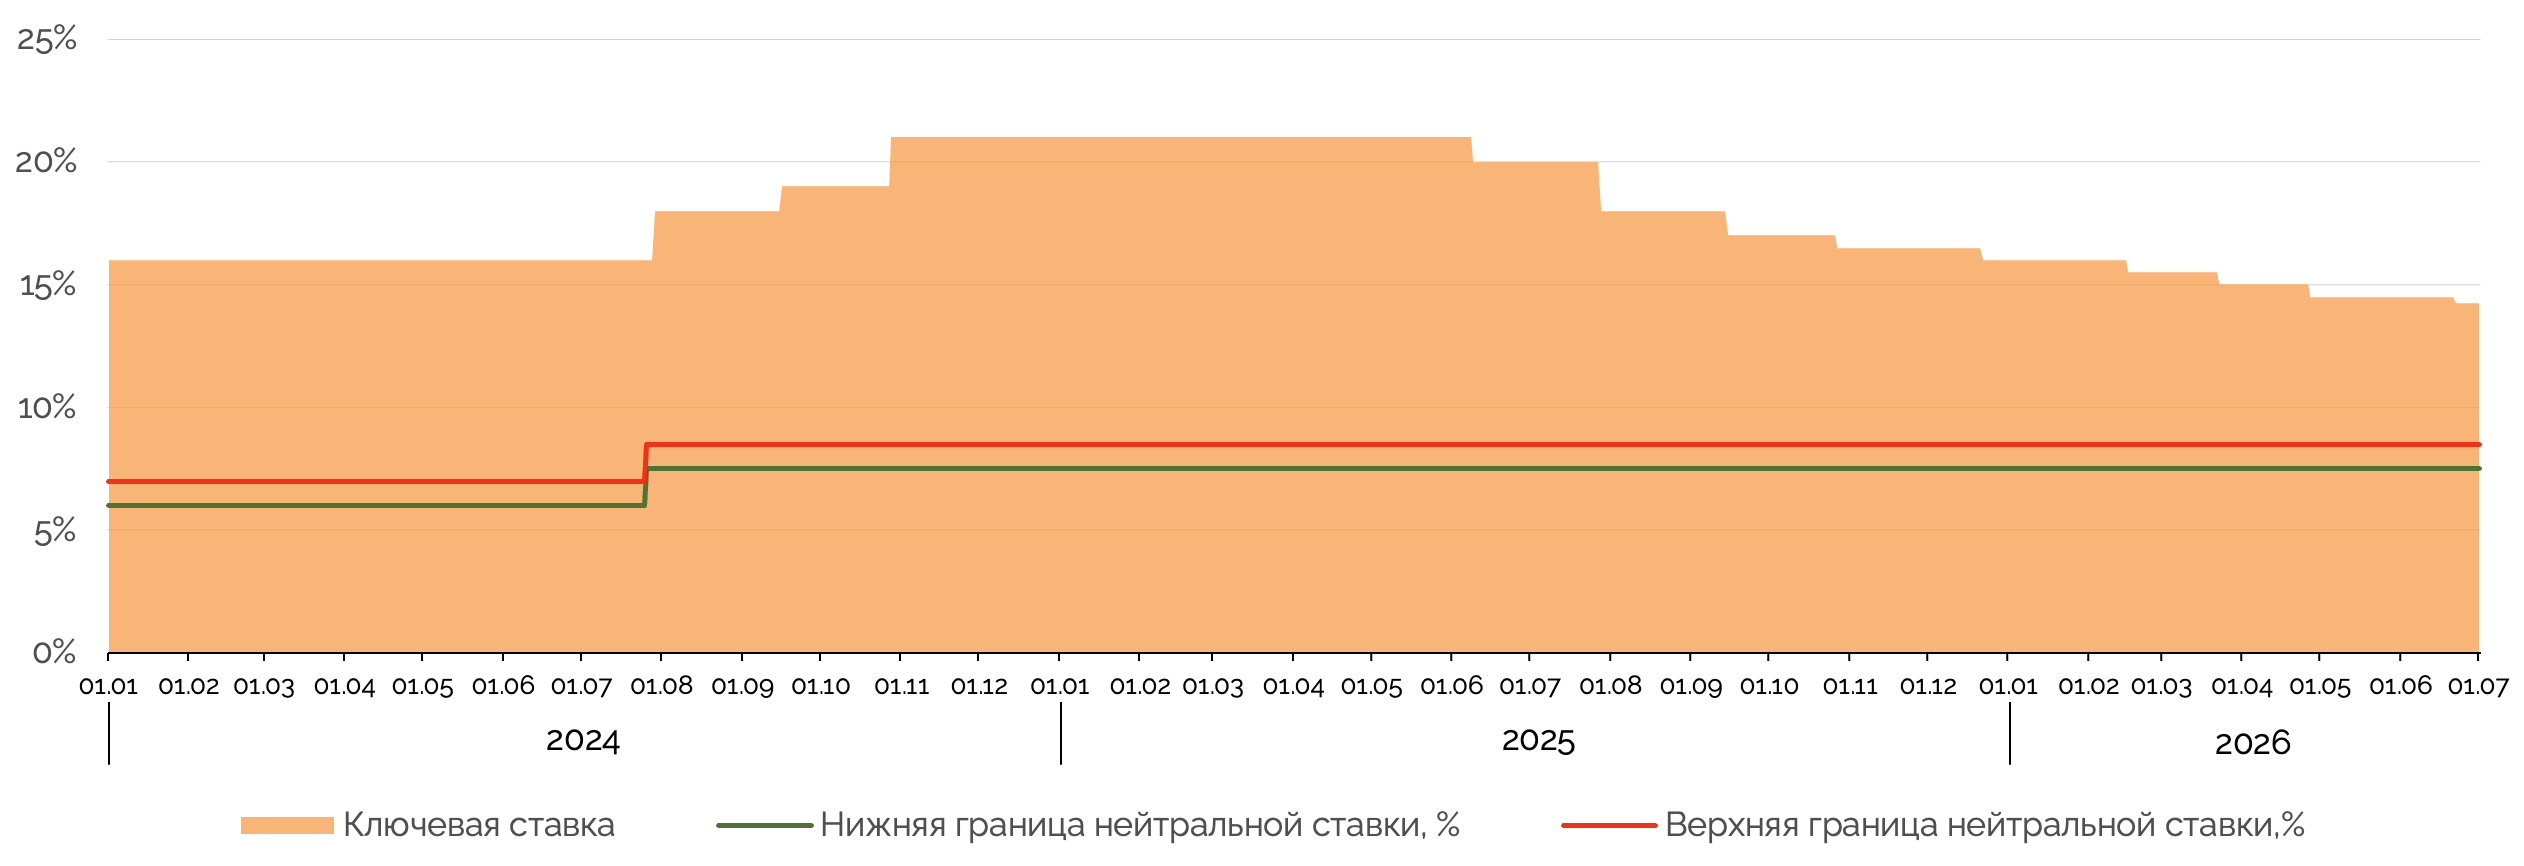
Снижение ключевой ставки во втором квартале 2026 года замедлилось. Если в первом квартале Совет директоров ЦБ РФ уменьшал ее с одним и тем же шагом в 0,5 п. п., то во втором он снизил ее на 0,5 п. п. только в апреле, а в июне сократил шаг до 0,25 п. п. К началу июля ключевая ставка составляла 14,25% годовых (−0,75 п. п. к началу апреля).
К моменту публикации этого исследования ключевую ставку в июле 2026 года снизили еще на 0,25 п. п., до 14% годовых. Всего с начала года ставка была уменьшена суммарно на 2 п. п.
Согласно данным Росстата, годовая инфляция в июне 2026 года составила 6%, превысив уровень на конец марта (5,9%). На проинфляционные тенденции повлияла ситуация с топливом в российских регионах.
Опубликованный в июле новый среднесрочный прогноз ЦБ РФ предполагает, что инфляция в конце 2026 года будет в коридоре 6-7%, это больше, чем ожидалось в апреле (4,5-5,5%). Макроэкономический опрос регулятора также показывает рост ожиданий: по данным аналитиков, инфляция составит 6,2%, на 0,9 п. п. больше, чем по результатам июньского опроса.
В июльском среднесрочном прогнозе ЦБ РФ средний уровень ключевой ставки в 2026 году ожидается на уровне 14,5-14,6% против 14-14,5%. Сужение и повышение уровня диапазона говорит о том, что до конца года регулятор будет медленнее уменьшать ставку, чем ожидалось еще три месяца назад.
В частности, в период с конца июля по конец декабря ЦБ РФ ожидает, что значения ставки окажутся в коридоре 13,7%-14%. То есть в оставшиеся до конца года три заседания регулятора шаг снижения ключевой ставки не будет превышать 0,25 п. п. и не исключена пауза в этом процессе.
В 2027 году средняя ключевая ставка ожидается в пределах 10,5-12,5%, что заметно выше, чем предполагалось еще в апреле: 8-10%. До относительно комфортных условий заимствований ставка может дойти в 2028 году, а до коридора нейтральной ставки 7,5-8,5% в 2029-м. В эти же годы инфляция должна будет достичь целевого уровня в 4%.
Осторожное смягчение денежно‑кредитной политики продолжит сдерживать активность инвесторов в запуске новых инициатив в инфраструктуре и промышленности, если их реализация предполагает привлечение заемных средств на рыночных условиях (например, в ГЧП‑проектах). Ранее ожидалось, что благоприятные для банковского кредитования условия сложатся к середине 2027 года.
Динамика изменения ключевой ставки в 2024‑2026 годах
Источник: данные ЦБ РФ, анализ Sherpa Group
Льготное кредитование незначительно выросло
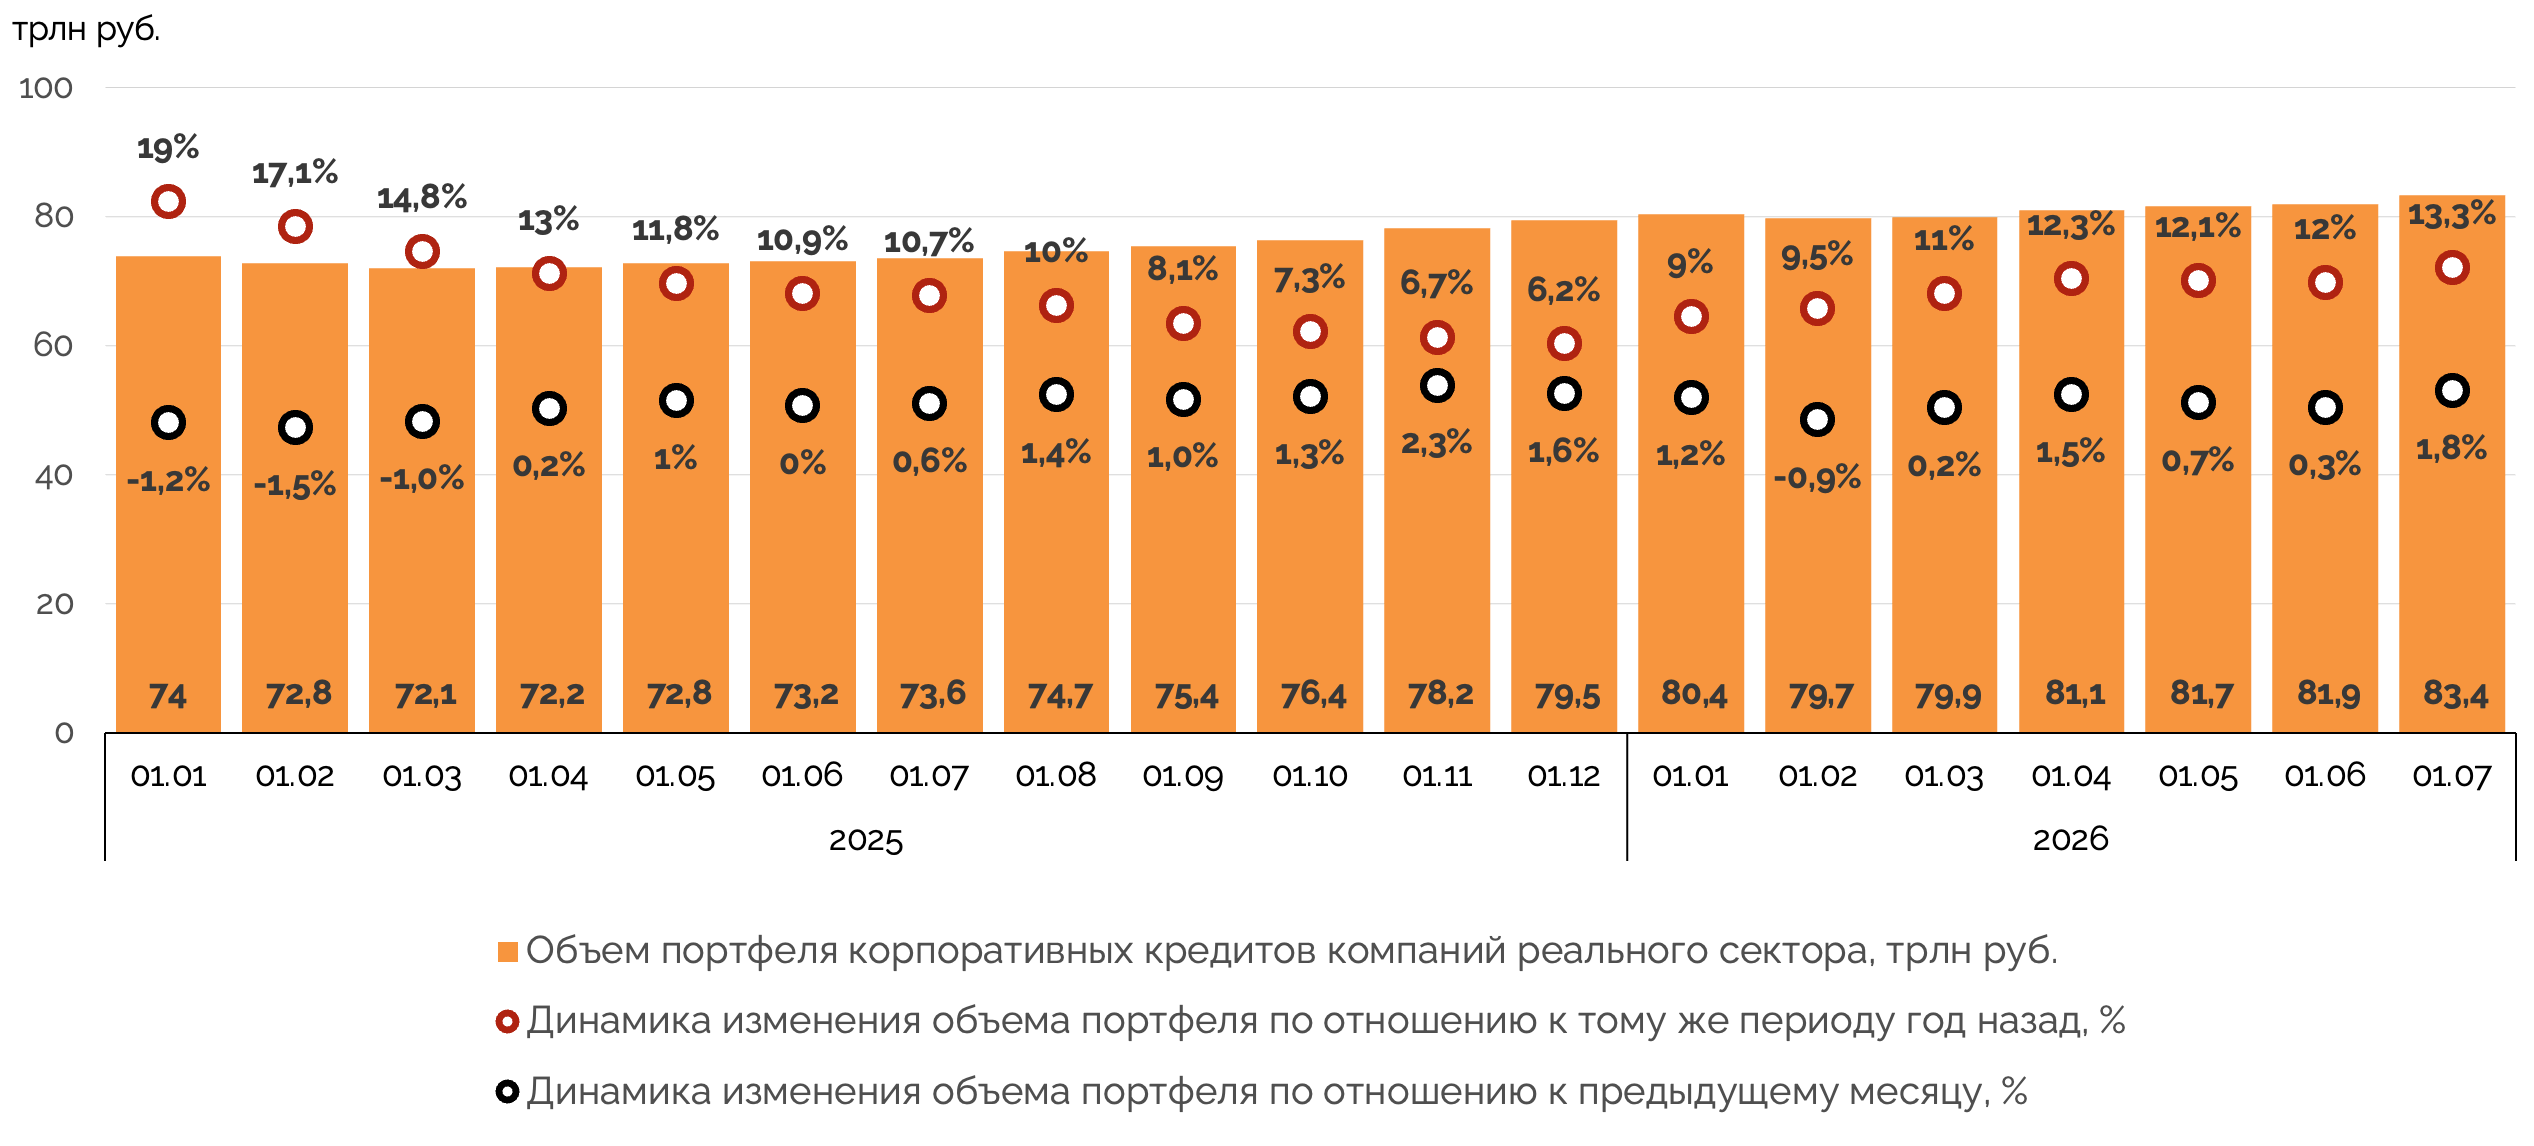
Общий объем банковского кредитования нефинансовых организаций на 1 июля 2026 года составил 83,4 трлн руб., следует из данных ЦБ РФ. С начала года он вырос на 3,7%, а с 1 июля прошлого года — на 13,3%.
За второй квартал 2026 года этот портфель увеличился на 2,8%, самый значительный рост пришелся на июнь (+1,8%). Рост портфеля стимулировало рублевое кредитование компаний (+4% с 1 апреля 2026 года, до 73,3 трлн руб.), в то время как в валютном наблюдалось снижение из‑за более активного погашения прежних кредитов, чем выдачи новых (−4,5%, до 10,1 трлн руб.). Ситуацию не изменил июнь, когда портфель валютного кредитования вопреки тренду предыдущих месяцев вырос сразу на 7% из‑за роста заимствований в производстве кокса и нефтепродуктов и в химическом производстве.
С начала года по начало июля портфель рублевого кредитования увеличился также на 4%, а валютного — на 1,2%. Год назад за тот же период первый вырос на 2,4%, а второй — снизился на 16,8%.
По итогам первого полугодия 2026 года, согласно статистике ЦБ РФ, наиболее значительно увеличился объем выдачи кредитов в «прочих» сферах, не выделенных по конкретному коду ОКВЭД (в 12,6 раза, до 525 млрд руб.), производстве табачных изделий (в 4,1 раза, до 27,5 млрд руб.) и в сфере деятельности библиотек, архивов, музеев и прочих объектов культуры (в 3,8 раза, до 1,1 млрд руб.).
Самое значительное снижение, по нашим расчетам, было в кредитовании деятельности общественных организаций (в 3,8 раза, до 295 млн руб.), аренды и лизинга (в 2,7 раза, до 128,8 млрд руб.) и страхования и перестрахования (в 2,7 раза, до 224 млн руб.).
Общий объем льготных кредитов, выданных за первое полугодие 2026 года юридическим лицам и индивидуальным предпринимателям, составил 910,8 млрд руб., на 12,2% больше, чем за аналогичный период год назад. По итогам первого квартала рост составлял 11,8%. Доля льготных заимствований в общем объеме выдачи выросла до 2,5%, это было на 0,2 п. п. больше, чем кварталом ранее, и на 0,1 п. п. больше, чем год назад.
Динамика объема портфеля корпоративных кредитов компаний реального сектора в 2025-2026 годах
Источник: данные ЦБ РФ, анализ Sherpa Group
Ставки банковского кредитования для инфраструктурных проектов и компаний во втором квартале 2026 года были в диапазоне 12,2–23% против 14,3‑23% в предыдущем квартале. В ближайшие месяцы мы ожидаем, что верхняя граница диапазона будет снижаться с большей вероятностью, чем нижняя, из‑за достаточно осторожного смягчения условий выдачи кредитов.
Динамика ставок банковского кредитования для проектов и компаний в инфраструктуре и смежных сферах в 2024-2026 годах
Источник: данные ЦБ РФ, анализ Sherpa Group
Эмитенты наращивают активность, ВСМ идет за вторым выпуском
Во втором квартале 2026 года в отслеживаемом нами сегменте средне- и долгосрочных облигаций инфраструктурных и смежных компаний состоялось шесть размещений общим объемом 112 млрд руб.
В денежном выражении это вдвое больше, чем в первом квартале, в количественном — на две эмиссии больше. Относительно второго квартала прошлого года объем привлеченных средств увеличился на 60%, а количество эмиссий выросло в три раза.
Объем размещений в первом полугодии 2026 года составил 168 млрд руб., на 42,7% меньше, чем за аналогичный период прошлого года, из‑за сверхвысокой активности в первом квартале 2025-го.
Традиционно мы изучаем корпоративные и концессионные облигации (или схожие инструменты) со сроком погашения более 6,5 лет и объемом свыше 1 млрд руб., размещенные эмитентами инфраструктурной и смежных отраслей. К ним относятся естественные монополии, организации АПК, IT-сферы, связи, транспортного и строительного секторов (не включая жилищное строительство). В выборку не входят эмиссии со спецназначением, обладающие изначально нерыночными или льготными условиями (например, выпуски ГК «Автодор», ДОМ.РФ, ГК «Ростех» и смежных структур, а также финансируемые ППК РЭО проекты).
Во втором квартале 2026 года в сегменте средне- и долгосрочных облигаций было два активных эмитента. Более 80% средств привлекла компания МТС (четыре размещения на 90 млрд руб.). Еще одним эмитентом стала «Почта России», организовавшая два размещения суммарно на 22 млрд руб. Обе компании проводили заимствования и в первом квартале.
Среди эмитентов долгосрочных облигаций во втором квартале была также компания «Баимская Холдинг», разместившая более 1,4 млрд руб. на 18 лет. Но не вполне рыночные условия размещения (выплата первого купона — 0,01% годовых) не позволили включить этот выпуск в выборку.
Во втором квартале 2026 года состоялось также размещение облигаций, с помощью которых будет обеспечиваться финансирование создания высокоскоростной железнодорожной магистрали Москва — Санкт‑Петербург, реализуемой в рамках концессионного соглашения.
Эмитентом нового выпуска стало «Специализированное финансовое общество ВСМ Инвест — Второй». Объем размещения составил около 171,2 млрд руб. (первоначально предполагалось привлечь 150 млрд руб.). Срок обращения этих облигаций — 23 года. Привлеченные средства пойдут на приобретение прав требований к концессионеру и переупаковку нового транша.
В будущем вероятны еще два размещения с помощью специализированных финансовых обществ «СФО ВСМ Инвест — Третий» и «СФО ВСМ Инвест — Четвертый», зарегистрированных, как и первые две организации, летом 2024 года. Обществ с последующей нумерацией не создано. Предельный объем займа между концессионером и оригинатором (кредитором) составляет 450 млрд руб.
Первый выпуск облигаций провела «СФО ВСМ Инвест — Первый» в декабре 2024 года, объем привлеченных средств тогда составил 122 млрд руб. С учетом второго размещения удалось привлечь 293,2 млрд руб., или более 65% от предельного объема займа.
Мы не включаем эти выпуски в сегменте средне- и долгосрочных облигаций, так как их эмитент не является инфраструктурной и смежной компанией, а целью сделки является секьюритизация. Но мы отслеживаем их появление, так как они влияют на возможности инфраструктурного рынка в целом и его концессионного сегмента в частности.
На наш взгляд, во второй половине 2026 года активность в сегменте средне- и долгосрочных облигаций сохранится как минимум на прежнем уровне. Интерес к публичным размещениям будет поддерживаться необходимостью рефинансирования, плановыми погашениями, нарастающей потребностью в осуществлении капитальных вложений на фоне роста издержек.
Количество и объемы средне- и долгосрочных эмиссий облигаций инфраструктурных и смежных компаний
Источник: данные Московской биржи, Cbonds, FinamBonds, анализ Sherpa Group
Средне- и долгосрочные выпуски облигаций инфраструктурных эмитентов, размещенные во втором квартале 2026 года
Источник: данные Московской биржи, Cbonds, FinamBonds, анализ Sherpa Group
Как менялись ставки купонов во втором квартале 2026-го?
Диапазон текущих фиксированных ставок во втором квартале 2026 года в сегменте средне- и долгосрочных облигаций компаний инфраструктурной и смежных отраслей составил 1,5–26%, увеличившись по нижней границе на 0,2 п. п. относительно предыдущего квартала. Выборка не учитывает выпуски Новой концессионной компании, «Мостотреста» и «РусГидро» со ставкой купона в размере 0,01%.
Среднее значение текущей ставки купона в анализируемой выборке выросло на 0,48 п. п. относительно первого квартала, до 13,15% годовых. Рост в этой части выборки сохраняется и впервые за последние три года среднее значение текущей ставки фиксированного купона превысило аналогичный показатель для плавающих ставок.
Диапазон текущих плавающих ставок для средне- и долгосрочных корпоративных облигаций во втором квартале 2026 года составил 6,3-22% против 6,6-25% кварталом ранее. Среднее значение текущих плавающих ставок за квартал уменьшилось на 0,64 п. п., до 13,08%.
Доходности 15-, 20- и 30‑летних ОФЗ во втором квартале 2026 года были в пределах 14,95-15,07% против 13,84-14,16% в первом квартале. Разница со значением ключевой ставки на конец второго квартала 2026 года составила 0,70-0,82 п. п. в сторону превышения над макропоказателем против отставания в 0,84-1,16 п. п. кварталом ранее.
Динамика средних значений текущих плавающих и фиксированных ставок купонов в 2024-2026 годах
Источник: данные Московской биржи, Cbonds, FinamBonds, расчеты Sherpa Group
Рост в секторе устойчивого развития и всплеск в ЦФА
Во втором квартале 2026 года институты развития и государственные компании провели 42 эмиссии облигаций на 825,8 млрд руб. Это на 10,5% превысило объем привлеченных средств во втором квартале прошлого года и на 16,7% — количество эмиссий за тот же период.
В сегменте институтов развития и госкомпаний мы рассматриваем и краткосрочные облигации, так как они косвенно влияют на способность этих участников рынка финансировать и кредитовать долгосрочные инфраструктурные и промышленные проекты.
Основная часть новых эмиссий (на 68% привлеченных средств или 563,7 млрд руб.) была краткосрочной и уже погашена к моменту анализа. Единственным эмитентом краткосрочных облигаций был ВЭБ.РФ. Среди всех выпущенных облигаций институтов развития и госкомпаний его доля остается самой высокой: 88,1% против 90,1% год назад. Всего во втором квартале госкорпорация привлекла 727,3 млрд руб. (+7% к аналогичному периоду прошлого года).
Общий объем заимствований остальных эмитентов в сегменте институтов развития во втором квартале 2026 года составил 98,6 млрд руб., на 45% больше, чем год назад. Наиболее крупный объем средств привлекла ГТЛК (38,4 млрд руб. в ходе семи размещений), наименьший — ГК «Автодор» (10,2 млрд руб. в ходе одного выпуска).
Активность размещений в сегменте без учета госкорпорации за первое полугодие 2026 года тоже значительно выросла: +54,5%, до 138,8 млрд руб. Наибольшее увеличение было у ГК «Автодор» (почти в 3,2 раза, до 14,2 млрд руб.), СОПФ ДОМ.РФ (в три раза, до 30 млрд руб.), ППК РЭО (в 1,6 раза, до 4,7 млрд руб.) и ГТЛК (+64,4%, до 69,9 млрд руб.). Снижение было зафиксировано у ДОМ.РФ (−33,3%, до 20 млрд руб.).
Оба выпуска СОПФ ДОМ.РФ на 10 и 20 млрд руб., состоявшиеся во втором квартале 2026 года, включены в сектор устойчивого развития Московской биржи, как соответствующие принципам национальных и адаптационных проектов. Привлеченные средства направят на реализацию проектов в строительстве, реконструкции и проектировании объектов социальной, инженерной, дорожной и туристической инфраструктуры.
В сектор устойчивого развития во втором квартале 2026 года попал также выпуск зеленых облигаций девелопера «Легенда» объемом 10 млрд руб., средства от которого пойдут на создание энергоэффективных многоквартирных зданий. Этот эмитент уже размещал зеленые облигации в мае 2023 года в объеме 3 млрд руб.
Общий объем размещений, включенных в сектор во втором квартале, составил 40 млрд руб. Всего по итогам первого полугодия 2026 года в рамках выпусков устойчивого развития было привлечено 80,6 млрд руб. Для сравнения, год назад за этот период объем эмиссий составил 14 млрд руб. В целом в 2026 году, по нашей оценке, в секторе могут оказаться размещения общим объемом около 160 млрд руб. против 143 млрд руб. в 2025-м.
Эмитенты и объемы облигационных заимствований во втором квартале 2026 года
Источник: данные Московской биржи, Cbonds, FinamBonds, расчеты Sherpa Group
В сегменте юаневых облигаций компаний реального сектора во втором квартале 2026 года состоялось 11 эмиссий на 18,6 млрд юаней (около 213 млрд руб. по курсу на 1 июля 2026 года). В денежном выражении это было почти в 2,7 раза больше, чем кварталом ранее, когда состоялось три выпуска на 7 млрд юаней (82,2 млрд руб. по курсу на тот период), но на 8,8% меньше, чем год назад. Во втором квартале прошлого года провели семь размещений на 20,4 млрд юаней (226 млрд руб.).
Более 40% средств в юаневых облигациях реального сектора привлекла во втором квартале компания «Полюс». Она провела четыре размещения общим объемом 7,5 млрд юаней (86 млрд руб.). Всего активность во втором квартале проявили восемь эмитентов реального сектора, помимо «Полюса» крупнейшими также стали ГМК «Норильский никель» и «Газпром Капитал» (по 3 млрд юаней или по 34,5 млрд руб.).
Во втором квартале 2026 года новый выпуск облигаций федерального займа в юанях разместил Минфин (10 млрд юаней; 114,7 млрд руб.). Министерство уже организовывало такие размещения в четвертом квартале 2025 года: два выпуска на 20 млрд юаней (223 млрд руб.). Но так как Минфин не относится к эмитентам реального сектора, в общей статистике сегмента он не учтен.
Всего в первом полугодии 2026 года в реальном секторе состоялось 14 размещений юаневых бондов на 25,6 млрд юаней (294 млрд руб.). Это совпало с количеством эмиссий в первой половине прошлого года, а по объему привлеченных средств было на 6,2% меньше.
Общий объем долларовых облигаций, размещенных эмитентами реального сектора во втором квартале 2026 года, составил $540 млн (42,3 млрд руб. на 1 июля 2026 года). Средства привлекали «Газпром Нефть» и «Полюс». Объем размещений упал в 6,1 раза к аналогичному показателю за второй квартал прошлого года. За первое полугодие 2026 года объем долларовых размещений снизился в 5,5 раза, до $1,16 млрд (101 млрд руб.). Облигации, номинированные в евро, эмитенты реального сектора в 2026 году не размещали.
Во втором квартале 2026 года суммарный объем размещений цифровых финансовых активов (ЦФА) от компаний, не относящихся к банковскому сектору и финансовым рынкам, составил 40,6 млрд руб. (71 выпуск объемом более 10 млн руб.). Это на 43,5% превысило объем размещений во втором квартале прошлого года (ранее опубликованные данные могут отличаться от приводимых сейчас для этого периода
из‑за изменения методики учета), но на 8,8% отставало по количеству выпусков.
Рост объемов вызван активностью одного участника рынка — «ВБ Инвест», оператора инвестиционной платформы известного маркетплейса. Во втором квартале 2026 года эта компания привлекла в ходе девяти выпусков ЦФА 30 млрд руб., или почти 74% средств анализируемого сегмента. В первом квартале она не проводила размещений.
«ВБ Инвест» принадлежит также крупнейший выпуск ЦФА в 2026 году среди небанковских структур: на 8,5 млрд руб. Среди других эмитентов наиболее крупным был выпуск «Россетей» (2 млрд руб.).
По данным за первое полугодие 2026 года, объем выпусков ЦФА вне банковского и финансового секторов составил 50,8 млрд руб. (+2,8%), количество размещений свыше 10 млн руб. достигло 114 шт. (−16,2%). Мы полагаем, что в следующие месяцы активность в этом сегменте не будет значительно расти из‑за менее предсказуемой, чем год назад, ситуации на рынке в особенности для небольших эмитентов.
Динамика объема и количества размещений в различных сегментах облигационного рынка
Источник: данные Московской биржи, Cbonds, FinamBonds, расчеты и анализ Sherpa Group
Рынок пробует новые инструменты
Госкорпорация ВЭБ.РФ в июне 2026 года завершила размещение первых в России исламских облигаций (также называемых сукук-облигации), которые торгуются на Московской бирже. Они были включены в первый уровень листинга.
Объем размещения составил 3,5 млрд руб. Спрос оказался в 2,5 раза выше. Срок размещения составит два года с возможностью досрочного колл-опциона. Доходность бумаг к погашению составит 15,35%.
Привлеченные средства госкорпорация направит компании «Алабуга девелопмент» в виде займа для финансирования строительства производственного объекта в индустриальном парке «Северные ворота» в Татарстане.
Так как выпуск подчиняется нормам шариата, доход для инвесторов не привязан к стоимости заемного финансирования, а будет выплачиваться из маржи компании‑подрядчика на строительстве объекта.
Ожидается, что выпуск откроет возможности активного привлечения средств другими эмитентами в Татарстане и остальных регионах со значительной долей мусульманского населения, в том числе от фондов и инвесторов из дружественных исламских стран.
Материал публикуется исключительно в информационных целях, не является профессиональной
консультацией, рекламой и офертой, а также не может быть основанием для принятия
инвестиционных решений. Приведенные данные, экспертные мнения и прогнозы актуальны на дату
публикации и не носят исчерпывающий характер.

 Мы в Telegram